คนเกาหลีดื่มอะไรหลังงานเลี้ยงสังสรรค์?
ทำไมคนเกาหลีดื่มเครื่องดื่มโฮเวเนีย ดัลซิสหลังงานเลี้ยง และแรงบันดาลใจของ Energy Rescue
บทที่ 1: การเปลี่ยนแปลงเชิงโครงสร้างและวิกฤตของตลาดค้าปลีกยาและเวชสำอาง
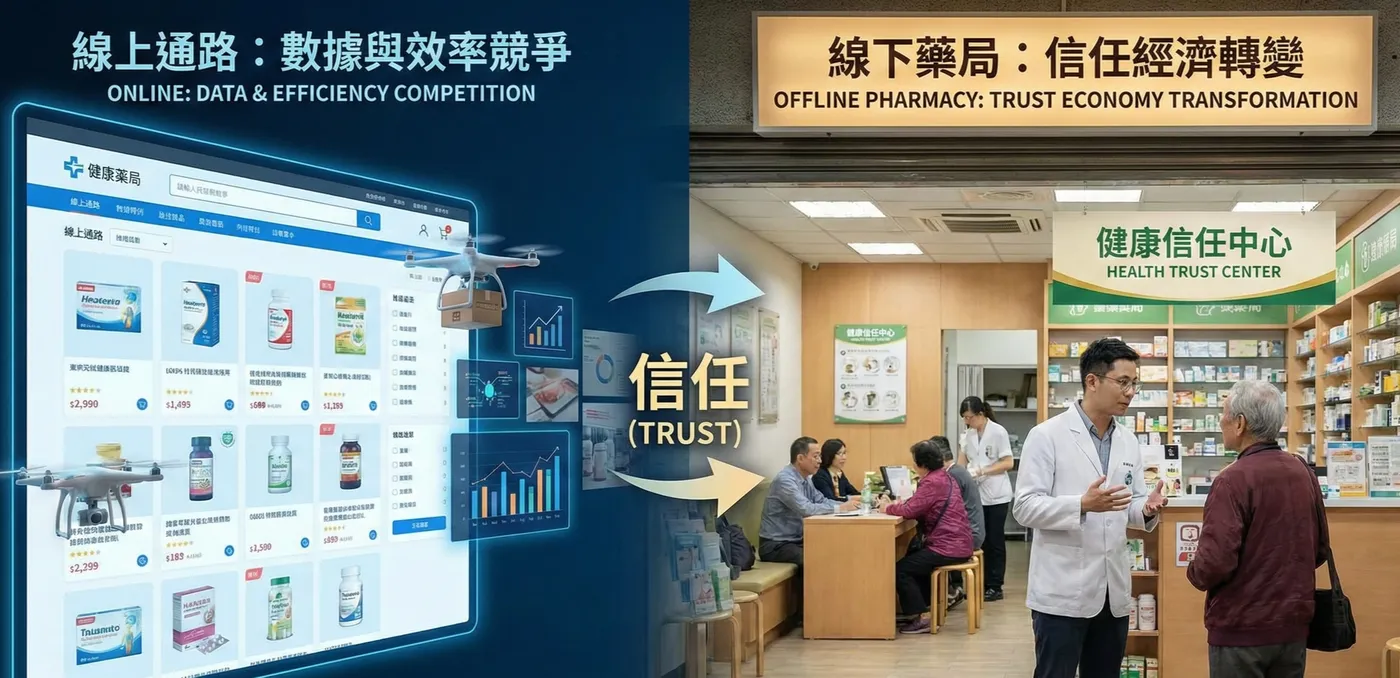
ความท้าทายของช่องทางหน้าร้านท่ามกลางกระแสดิจิทัล: ตลอดสามสิบปีที่ผ่านมา ธุรกิจค้าปลีกยาและเวชสำอางพึ่งพา “โมเดลยอดขายต่อพื้นที่” คือการดึงลูกค้าด้วยสินค้าที่หลากหลายในทำเลทอง แต่เมื่อเข้าสู่ปี 2025 รากฐานทางเศรษฐกิจของโมเดลนี้ก็เริ่มสั่นคลอน
ข้อมูลจากการสำรวจตลาดระบุว่า แพลตฟอร์มอีคอมเมิร์ซ (เช่น Amazon, Shopee ฯลฯ) ซึ่งมีจุดแข็งด้าน “ชั้นวางไร้ขีดจำกัด” (Endless Aisle) และความสามารถในการแข่งขันด้านราคาที่ขับเคลื่อนด้วยอัลกอริทึม ได้ก้าวขึ้นมาครองตลาดวิตามิน ผลิตภัณฑ์เสริมอาหาร (VMS) และผลิตภัณฑ์บำรุงผิวพื้นฐานแล้ว
พฤติกรรมผู้บริโภคแสดง “ปรากฏการณ์โชว์รูม” (Showrooming) อย่างชัดเจน กล่าวคือ ลูกค้าไปทดลองสินค้าที่หน้าร้าน แล้วหันไปเปรียบเทียบราคาและซื้อทางออนไลน์ ส่งผลให้ความภักดีต่อแบรนด์และอัตราการเปลี่ยนเป็นยอดขายของช่องทางหน้าร้านลดลงอย่างมาก เมื่อเผชิญแรงบีบด้านราคาจากอีคอมเมิร์ซ หากร้านยาหน้าร้านยังคงเข้าร่วมสงครามราคา (Price Wars) ต่อไป อัตรากำไรจะถูกกัดกร่อนอย่างรุนแรง
ผู้ค้าปลีกรายใหญ่และซูเปอร์มาร์เก็ตบางรายเคยพยายามดึงลูกค้าด้วยการขายยาสามัญ (Generic Drugs) แบบยอมขาดทุน ซึ่งยิ่งบีบพื้นที่การอยู่รอดของร้านยาอิสระและเครือข่ายร้านยาขนาดกลาง ดังนั้น การค้นหาคุณค่าที่ “อินเทอร์เฟซดิจิทัลไม่สามารถทดแทนได้ทั้งหมด” จึงกลายเป็นทางรอดเดียวของช่องทางหน้าร้าน
การผงาดของ “เศรษฐกิจแห่งความไว้วางใจ” และคูเมืองของช่องทางหน้าร้าน: แม้การซื้อของออนไลน์จะสะดวก แต่เมื่อเป็นเรื่องที่เกี่ยวกับความเสี่ยงด้านสุขภาพ การดูแลปัญหาผิวหนัง หรือการปรึกษาเรื่องการใช้ยาที่ซับซ้อน ผู้บริโภคยังคงพึ่งพาวิจารณญาณของ “คน” ที่เป็นมืออาชีพอย่างมาก งานวิจัยแสดงให้เห็นว่า ในการตัดสินใจซื้อเวชสำอาง (Dermocosmetics) และยาที่ซื้อได้โดยไม่ต้องมีใบสั่งแพทย์ (OTC) คำแนะนำของเภสัชกร (Pharmacist Recommendation) คือปัจจัยเดี่ยวที่มีอิทธิพลมากที่สุด
ความไว้วางใจที่สร้างขึ้นจากการพบปะกันต่อหน้า คือประสบการณ์แบบ “ใกล้ชิด” (High-touch) ที่อัลกอริทึมของอีคอมเมิร์ซยากจะลอกเลียนได้ ข้อมูลจากตลาดไต้หวันก็สนับสนุนแนวโน้มนี้
เมื่อไต้หวันก้าวเข้าสู่สังคมสูงวัยระดับสุดยอด ความต้องการด้านการจัดการโรคเรื้อรังและเวชศาสตร์ป้องกันก็เพิ่มขึ้นอย่างรวดเร็ว บทบาทของเภสัชกรกำลังเปลี่ยนจากผู้จ่ายยาเพียงอย่างเดียว ไปเป็นผู้เฝ้าระวังสุขภาพของชุมชนและผู้ดูแลโรคเรื้อรัง ผู้บริโภคไม่ได้พอใจเพียงแค่ “ซื้อยา” อีกต่อไป แต่กำลังมองหา “ทางออกด้านสุขภาพ” ความต้องการที่เปลี่ยนไปนี้ผลักดันให้ร้านยาต้องเปลี่ยนจาก “จุดขายสินค้า” ไปเป็น “ศูนย์ให้คำปรึกษาด้านสุขภาพ”
กรณีศึกษาตลาดไต้หวัน การขยายระบบนิเวศของ Great Tree Pharmacy: ในฐานะองค์กรต้นแบบของเครือข่ายร้านยาในไต้หวัน กลยุทธ์ของ Great Tree Pharmacy สะท้อนแนวโน้มนี้ได้อย่างชัดเจน ในปี 2024 ท่ามกลางการแข่งขันที่ดุเดือดและสงครามราคาที่ไร้เหตุผล Great Tree Pharmacy เลือกขยายสาขาอย่างระมัดระวัง หลีกเลี่ยงการแข่งขันด้านราคาเพียงอย่างเดียว และหันไปเจาะลึก “บริการเชิงวิชาชีพ” และ “การบูรณาการข้ามธุรกิจ” Great Tree Pharmacy ไม่เพียงขยายจำนวนสาขาอย่างต่อเนื่อง (เป้าหมาย 700 สาขา) แต่ยังนำบริการข้ามหมวดหมู่เข้ามาอย่างจริงจัง เช่น ร่วมมือกับ Akachan Honpo จากญี่ปุ่นเพื่อเข้าสู่ตลาดแม่และเด็ก รวมถึงขยายสู่ผลิตภัณฑ์ยาและเวชสำอางสำหรับสัตว์เลี้ยง
ตรรกะหลักคือการใช้ภาพลักษณ์ความเป็นมืออาชีพของเภสัชกร ขยายบริการให้ครอบคลุมสุขภาพของครอบครัวตลอดทุกช่วงชีวิต นอกจากนี้ Great Tree Pharmacy ยังรวมข้อมูลประวัติสุขภาพของสมาชิก ข้อมูลการซื้อ และข้อมูลการตรวจวัดสุขภาพเข้าด้วยกัน เพื่อให้คำแนะนำด้านสุขภาพเฉพาะบุคคล นี่คือการลงมือปฏิบัติจริงของช่องทางแบบ “ให้คำปรึกษาเชิงวิชาชีพ” สำหรับซัพพลายเออร์ หมายความว่าเกณฑ์ในการเข้าสู่ช่องทางอย่าง Great Tree ไม่ได้มีแค่ค่าวางสินค้าอีกต่อไป แต่อยู่ที่ว่าสามารถให้การสนับสนุนเชิงวิชาชีพที่สอดรับกับระบบนิเวศของเขาได้หรือไม่
บทที่ 2: วิเคราะห์ตลาดเวชสำอางและพฤติกรรมผู้บริโภค
2.1 การเติบโตอย่างก้าวกระโดดของตลาดเวชสำอาง (Dermocosmetics): ทั้งในตลาดโลกและตลาดไต้หวัน กลุ่มผลิตภัณฑ์บำรุงผิวกำลังอยู่ในช่วงปฏิวัติ “การยกระดับสู่ความพรีเมียมเชิงฟังก์ชัน” (Functional Premiumization) ผู้บริโภค โดยเฉพาะกลุ่ม “สายส่วนผสม” (Skintellectuals) ที่มีการศึกษาสูง มีแนวโน้มเลือกซื้อผลิตภัณฑ์ที่มีผลลัพธ์ผ่านการพิสูจน์ทางคลินิกมากขึ้น แทนที่จะเลือกเครื่องสำอางแบบดั้งเดิมที่เน้นเพียงความรู้สึกขณะใช้ รายงานของ Mobility Foresights คาดการณ์ว่าตลาดผลิตภัณฑ์บำรุงผิวทางยา (Medicated Skincare) ของไต้หวันจะเติบโตจาก 13,800 ล้านดอลลาร์สหรัฐในปี 2025 เป็น 25,600 ล้านดอลลาร์สหรัฐในปี 2031 คิดเป็นอัตราการเติบโตเฉลี่ยต่อปีแบบทบต้น (CAGR) สูงถึง 10.9%
ปัจจัยที่ขับเคลื่อนการเติบโตนี้ ได้แก่ ปัญหาผิวกลายเป็นเรื่องปกติ: ความชุกของสิว ผื่นผิวหนังอักเสบ (eczema) โรคผื่นภูมิแพ้ผิวหนัง และผิวแพ้ง่ายเพิ่มสูงขึ้นจากมลภาวะและความเครียด สังคมสูงวัย: ความต้องการดูแลภาวะผิวแห้งในผู้สูงอายุ (Xerosis) และการฟื้นฟูเกราะป้องกันผิวเพิ่มขึ้นตามการสูงวัยของประชากร การดูแลหลังทำหัตถการความงาม: หัตถการความงามแบบไม่รุกล้ำได้รับความนิยมแพร่หลาย จึงผลักดันความต้องการผลิตภัณฑ์ฟื้นฟูผิวหลังทำหัตถการ
2.2 “ช่องว่างทางข้อมูล” ในเส้นทางการตัดสินใจของผู้บริโภค: แม้ความต้องการจะแข็งแกร่ง แต่การที่เวชสำอางต้องอาศัยความรู้สูงก็ทำให้ผู้บริโภคตัดสินใจได้ยาก เมื่อต้องเลือกผลิตภัณฑ์ที่มีส่วนผสมซับซ้อนอย่างเรตินอล (Retinol) เซราไมด์ (Ceramide) และเปปไทด์ (Peptides) ผู้บริโภคทั่วไปมักไม่สามารถประเมินได้ว่าเหมาะกับตนและปลอดภัยหรือไม่ “ความไม่สมมาตรของข้อมูล” นี้ทำให้เกิดความต้องการคำปรึกษาอย่างมาก งานวิจัยชี้ว่า เมื่อซื้อผลิตภัณฑ์ประเภทนี้ ผู้บริโภคจะแสวงหาคำแนะนำจากผู้เชี่ยวชาญเองเพื่อลดต้นทุนของการลองผิดลองถูกและความเสี่ยงต่อผลข้างเคียงที่อาจเกิดขึ้น (เช่น การระคายเคืองผิวจากเรตินอล) ในจุดนี้ หากช่องทางร้านยาสามารถวิเคราะห์ผิวได้อย่างแม่นยำและแนะนำผลิตภัณฑ์ที่เหมาะสมได้ ก็จะเพิ่มอัตราการปิดการขาย (Conversion Rate) และมูลค่าต่อบิล (Basket Size) ได้อย่างมาก
2.3 การปรับโครงสร้างความภักดีต่อแบรนด์: ในโมเดลแบบดั้งเดิม ความภักดีต่อแบรนด์มักสร้างขึ้นจากการลงโฆษณาและการเป็นที่รู้จักของแบรนด์ แต่ในช่องทางแบบให้คำปรึกษา ความภักดีสร้างขึ้นจากประสิทธิผลในการ “แก้ปัญหา” เป็นหลัก เมื่อผลิตภัณฑ์ที่เภสัชกรแนะนำช่วยแก้ปัญหาผิวของผู้บริโภคได้สำเร็จ ความไว้วางใจที่ผู้บริโภคมีต่อแบรนด์และร้านยานั้นจะเพิ่มขึ้นอย่างเห็นได้ชัด และก่อให้เกิดวงจรการซื้อซ้ำที่เหนียวแน่น สิ่งนี้เปิดโอกาสให้แบรนด์สตาร์ทอัพอย่าง “Penguin Cosmeceutical” ที่มีทรัพยากรจำกัดแต่มีผลิตภัณฑ์แข็งแกร่ง ได้แซงขึ้นหน้าในทางโค้ง กล่าวคือ เมื่อได้รับความไว้วางใจจากเภสัชกร ก็จะได้รับความภักดีจากผู้บริโภคตามมา
บทที่ 3: กลไกการทำงานและเศรษฐศาสตร์ของช่องทางแบบ “ให้คำปรึกษาเชิงวิชาชีพ”
3.1 นิยามใหม่ของบทบาทเภสัชกร จากหลังร้านสู่หน้าร้าน: ในกระบวนการเปลี่ยนผ่าน บทบาทของเภสัชกรเปลี่ยนไปอย่างถึงราก แต่เดิมเภสัชกรชุมชนใช้เวลาส่วนใหญ่ไปกับงานหลังร้าน เช่น การจ่ายยาตามใบสั่งแพทย์และการบริหารสต็อก แต่ในโมเดลใหม่ เภสัชกรต้องออกมาอยู่หน้าร้าน (Front-of-House) และเป็นที่ปรึกษาด้านสุขภาพเชิงรุก การเปลี่ยนบทบาทนี้ทำให้เภสัชกรต้องมีความรู้ข้ามสาขา ไม่เพียงเชี่ยวชาญเภสัชวิทยา แต่ยังต้องรู้เรื่องสรีรวิทยาของผิวหนัง โภชนาการ และจิตวิทยา อย่างไรก็ตาม ระบบการศึกษาเภสัชศาสตร์ในปัจจุบันมักเน้นเภสัชกรรมคลินิกและเภสัชกรรมโรงพยาบาล การฝึกอบรมด้านการขายและทักษะการให้คำปรึกษาเกี่ยวกับยาที่ซื้อได้โดยไม่ต้องมีใบสั่งแพทย์ (OTC) ผลิตภัณฑ์เสริมอาหาร (VMS) และเวชสำอางจึงค่อนข้างน้อย ผลสำรวจของกลุ่มเภสัชกรรุ่นใหม่ในไต้หวัน (Young Pharmacist Group) แสดงให้เห็นว่า แม้เภสัชกรจะอยากยกระดับภาพลักษณ์ความเป็นมืออาชีพและขีดความสามารถในการแข่งขัน แต่ยังขาดแหล่งฝึกอบรมภาคปฏิบัติที่เป็นระบบ นี่คือจุดเจ็บปวดที่ซัพพลายเออร์สามารถเข้าไปเติมเต็มได้
3.2 บทบาทของบริการให้คำปรึกษาต่อโมเดลการเงินของธุรกิจค้าปลีก: การให้คำปรึกษาเชิงวิชาชีพไม่ได้เป็นเพียงศูนย์ต้นทุน (Cost Center) แต่เป็นศูนย์กำไร (Profit Center) ที่ให้ผลตอบแทนสูง ประโยชน์ทางเศรษฐกิจสะท้อนออกมาในหลายมิติ โดยแยกเป็นตัวชี้วัดทางเศรษฐกิจ กลไกที่บริการให้คำปรึกษาส่งผล และข้อมูลสนับสนุนกับประโยชน์ที่คาดหวัง ดังนี้ 1) มูลค่าตะกร้าสินค้า (Basket Size) — กลไก: การให้คำปรึกษาช่วยระบุความต้องการที่เกี่ยวเนื่องกัน นำไปสู่การขายสินค้าเสริม (Cross-selling) และการขายสินค้าที่สูงขึ้น (Up-selling) เช่น ลูกค้าที่ซื้อยาปฏิชีวนะชนิดรับประทานซื้อโลชั่นฟื้นฟูเกราะป้องกันผิวเพิ่ม ประโยชน์ที่คาดหวัง: อัตรากำไรจากการซื้อแบบฉับพลันและการขายสินค้าเสริมของสินค้าหน้าร้านอาจสูงถึง 50-80% และทำให้มูลค่าต่อบิลเพิ่มขึ้นเป็นเท่าตัว 2) ความอ่อนไหวต่อราคาลดลง — กลไก: ความไว้วางใจในความเชี่ยวชาญช่วยลดความอ่อนไหวต่อราคาของผู้บริโภค ผู้บริโภคยินดีจ่ายเพิ่มเพื่อ “ผลลัพธ์ที่แน่นอน” ประโยชน์ที่คาดหวัง: ร้านยาอิสระและเครือข่ายร้านยาที่มุ่งเน้นบริการแบบใกล้ชิดสามารถหลีกเลี่ยงการแข่งขันด้านราคากับร้านค้าปลีกขนาดใหญ่ได้ 3) มูลค่าตลอดช่วงชีวิตของลูกค้า (CLV) — กลไก: ประสบการณ์การรับคำปรึกษาที่น่าพึงพอใจช่วยสร้างความผูกพันทางอารมณ์ เปลี่ยนการซื้อขายครั้งเดียวให้เป็นความสัมพันธ์ระยะยาว ประโยชน์ที่คาดหวัง: คุณภาพบริการ (โดยเฉพาะความน่าเชื่อถือและความใส่ใจ) ส่งผลเชิงบวกโดยตรงต่อความภักดีของลูกค้า และลดการเปลี่ยนแบรนด์ 4) อัตราการหมุนเวียนสินค้าคงคลัง — กลไก: การแนะนำที่แม่นยำช่วยลดอัตราการคืนสินค้า และเร่งการหมุนเวียนยอดขายของผลิตภัณฑ์เชิงฟังก์ชันบางกลุ่ม ประโยชน์ที่คาดหวัง: การแนะนำเชิงรุกของเภสัชกรคือแรงผลักดันที่มีประสิทธิภาพที่สุดในการนำผลิตภัณฑ์ใหม่เข้าสู่ตลาด
3.3 การให้คำปรึกษาแบบ Omnichannel ด้วยแนวคิด OMO (Online-Merge-Offline): ช่องทางแบบให้คำปรึกษาในยุคปัจจุบันไม่ได้จำกัดอยู่แค่หน้าร้าน เมื่อพฤติกรรมผู้บริโภคเปลี่ยนไป ร้านยาต่างเร่งผสานฟังก์ชันการให้คำปรึกษาออนไลน์ เช่น ผ่านบัญชี LINE Official แอปเฉพาะ หรือแพลตฟอร์มการแพทย์ทางไกล เภสัชกรสามารถให้คำปรึกษาด้านสุขภาพเบื้องต้น และแนะนำให้ผู้บริโภคมาที่ร้านเพื่อตรวจวัดเชิงลึกหรือซื้อสินค้า กลยุทธ์แบบ Omnichannel นี้ต้องอาศัยการเชื่อมต่อสต็อกและข้อมูลอย่างไร้รอยต่อ หากแบรนด์ความงามสามารถมอบประสบการณ์การให้คำปรึกษาและบริการโลจิสติกส์ที่สอดคล้องกันในทุกจุดสัมผัส (Touchpoints) (เช่น “สั่งซื้อออนไลน์ รับสินค้าที่ร้าน”) ก็จะเพิ่มความพึงพอใจของลูกค้าได้อย่างมาก สำหรับซัพพลายเออร์ หมายความว่าสื่อให้ความรู้ด้านสุขภาพต้องเป็นดิจิทัล เพื่อให้เผยแพร่บนแพลตฟอร์มต่าง ๆ ได้สะดวก
บทที่ 4: บทวิเคราะห์อุตสาหกรรมโดยสังเขปและมุมมองต่ออนาคต
บทวิเคราะห์อุตสาหกรรม การปฏิวัติ “องค์ความรู้” ในห่วงโซ่อุปทาน: จากการวิเคราะห์ข้างต้น อุตสาหกรรมค้าปลีกยาและเวชสำอางกำลังเผชิญการเปลี่ยนแปลงครั้งใหญ่ จาก “การแลกเปลี่ยนสินค้า” ไปสู่ “บริการด้านองค์ความรู้” ช่องทางที่แข็งแกร่งในอนาคตจะเป็นแพลตฟอร์มที่สามารถบูรณาการทรัพยากรทางการแพทย์ได้อย่างมีประสิทธิภาพ และนำเสนอแผนดูแลสุขภาพเฉพาะบุคคลได้ (เช่น โมเดลระบบนิเวศของ Great Tree Pharmacy) และในระบบนิเวศนี้ คุณค่าของซัพพลายเออร์จะถูกประเมินใหม่ ดังนี้ ผลิตภัณฑ์คือบริการ (Product as a Service): ผลิตภัณฑ์ไม่ใช่สิ่งที่แยกตัวโดด ๆ อีกต่อไป แต่เป็นทางออกแบบครบวงจรที่รวมการให้คำปรึกษา การให้ความรู้ด้านสุขภาพ และบริการหลังการขาย ซัพพลายเออร์คือผู้ให้ความรู้ (Vendor as Educator): ความสามารถในการผลิตเนื้อหาให้ความรู้ด้านสุขภาพที่มีคุณภาพสูง ถูกต้องตามกฎระเบียบ และเผยแพร่ได้ง่ายในปริมาณมาก จะกลายเป็นขีดความสามารถในการแข่งขันหลักของแบรนด์ ความร่วมมือที่ขับเคลื่อนด้วยข้อมูล: ผู้จัดจำหน่ายและซัพพลายเออร์จะแบ่งปันข้อมูลสมาชิกกันมากขึ้น (ภายใต้การปฏิบัติตามกฎหมายคุ้มครองข้อมูลส่วนบุคคล) เพื่อการคาดการณ์ด้านสุขภาพและการแนะนำผลิตภัณฑ์ที่แม่นยำ
เกี่ยวกับห้องปฏิบัติการวิจัย PQ Labs: คอลัมน์นี้ดูแลโดยทีมวิจัยและพัฒนาของ Penguin Cosmeceutical เรามุ่งมั่นถอดรหัสตรรกะทางวิทยาศาสตร์เบื้องหลังทุกสูตรของ PQ Labs ผ่านมุมมองของเภสัชกร ยินดีต้อนรับทุกท่านที่ต้องการติดต่อเราเพื่อร่วมพูดคุยถึงความเป็นไปได้ใหม่ ๆ ของผลิตภัณฑ์เสริมอาหารเชิงฟังก์ชัน
บทความนี้เป็นข้อมูลสุขภาพทั่วไป ไม่สามารถใช้แทนการวินิจฉัยและคำแนะนำจากแพทย์หรือเภสัชกรได้ หากคุณมีโรคประจำตัวหรือกำลังใช้ยาอยู่ โปรดปรึกษาบุคลากรทางการแพทย์ก่อน
ทำไมคนเกาหลีดื่มเครื่องดื่มโฮเวเนีย ดัลซิสหลังงานเลี้ยง และแรงบันดาลใจของ Energy Rescue
เส้นทางของ Penguin Cosmeceutical และ PQ Labs จากเคาน์เตอร์ร้านยาสู่การวิจัยข้ามพรมแดน
แนวคิดการออกแบบสูตร Energy Rescue ที่ผสานสารสกัดโฮเวเนีย ดัลซิสกับวิตามินบีรวม