¿Qué beben los coreanos tras una cena de trabajo con alcohol?
Por qué la Hovenia dulcis (hutgae) domina las bebidas coreanas para después del alcohol y cómo la llevamos a un práctico formato en comprimidos.
Capítulo 1: Cambios estructurales y crisis en el comercio minorista de farmacia y dermocosmética
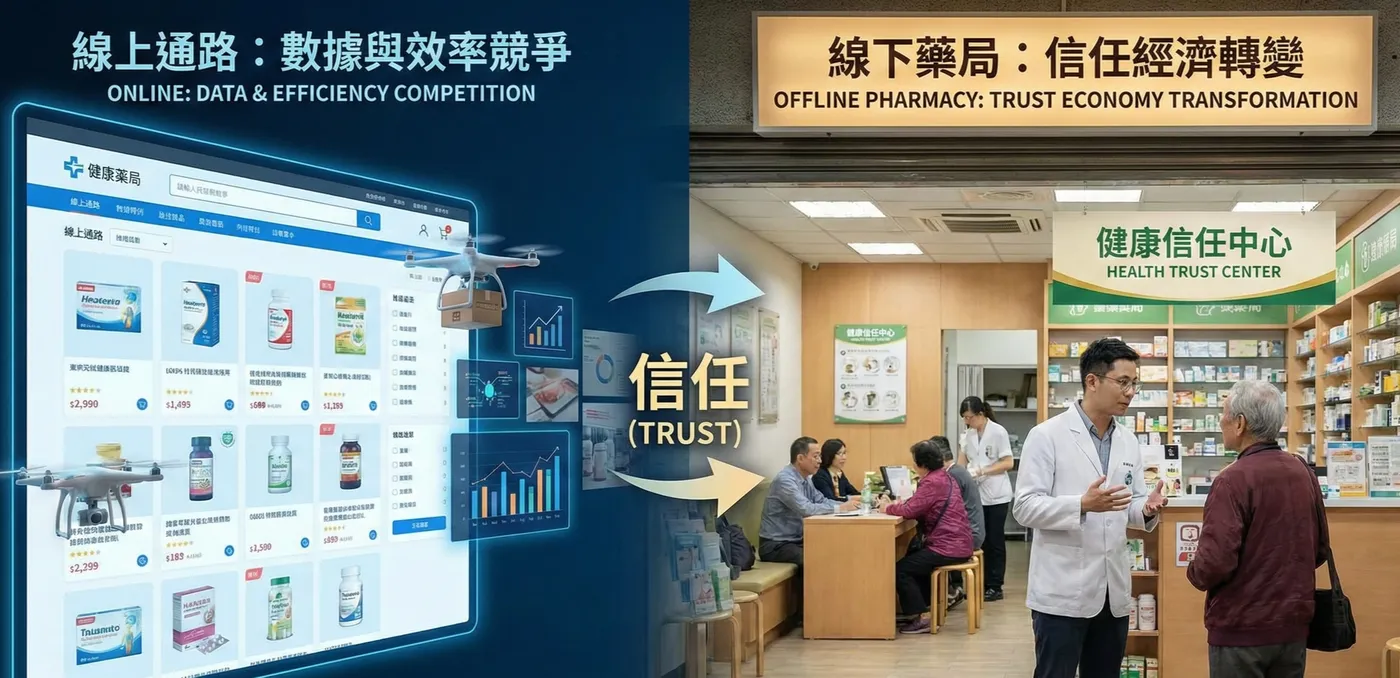
El canal físico ante la ola digital. Durante los últimos treinta años, el comercio minorista de farmacia y dermocosmética se ha apoyado en el “modelo de rentabilidad por metro cuadrado”, es decir, en atraer clientela ofreciendo un amplio surtido de productos en ubicaciones privilegiadas. Sin embargo, al entrar en 2025, los fundamentos económicos de este modelo se han tambaleado.
Según datos de estudios de mercado, las plataformas de comercio electrónico (como Amazon, Shopee, etc.), gracias a su “pasillo infinito” (Endless Aisle) y a una competitividad de precios impulsada por algoritmos, ya dominan las categorías de vitaminas, minerales y suplementos (VMS) y de cuidado básico de la piel.
El comportamiento del consumidor muestra un claro “efecto escaparate” (showrooming): se prueba el producto en la tienda física y después se comparan precios y se compra en línea, lo que reduce drásticamente la fidelidad a la marca y la tasa de conversión del canal físico. Ante la presión de precios del comercio electrónico, si las farmacias físicas siguen enzarzadas en guerras de precios (Price Wars), sus márgenes sufrirán una erosión devastadora.
Algunos grandes minoristas y supermercados han intentado atraer clientela vendiendo medicamentos genéricos (Generic Drugs) a pérdida, lo que ha reducido aún más el margen de supervivencia de las farmacias independientes y de las cadenas medianas. Por eso, encontrar una propuesta de valor “que ninguna interfaz digital pueda sustituir por completo” se ha convertido en la única salida para el canal físico.
El auge de la “economía de la confianza” y la ventaja defensiva del canal físico. Aunque comprar en línea es cómodo, cuando hay riesgos para la salud, problemas dermatológicos que tratar o consultas complejas sobre medicamentos, los consumidores siguen confiando en gran medida en el criterio profesional de una “persona”. Los estudios muestran que, en las decisiones de compra de dermocosmética (Dermocosmetics) y de medicamentos de venta libre (OTC), la recomendación del farmacéutico (Pharmacist Recommendation) es el factor individual más influyente.
Esta confianza, construida en la interacción cara a cara, es una experiencia de “alto contacto” (High-touch) que los algoritmos del comercio electrónico difícilmente pueden replicar. Los datos del mercado taiwanés confirman esta tendencia.
Con la entrada de Taiwán en la etapa de sociedad superenvejecida, la demanda de control de enfermedades crónicas y de medicina preventiva se ha disparado. El papel del farmacéutico está pasando del de simple dispensador de medicamentos al de guardián de la salud comunitaria y gestor de enfermedades crónicas, y los consumidores ya no se conforman con “comprar medicamentos”: buscan “soluciones de salud”. Este cambio en la demanda obliga a las farmacias a transformarse de “puntos de venta de productos” en “centros de consulta de salud”.
Caso del mercado taiwanés: la expansión del ecosistema de Great Tree Pharmacy. Como empresa de referencia en la consolidación de las cadenas de farmacias en Taiwán, Great Tree Pharmacy refleja con claridad esta tendencia en su estrategia. En 2024, ante una competencia intensa y guerras de precios irracionales, optó por mantener una estrategia de expansión prudente, evitando caer en la mera competencia por precio y apostando en cambio por los “servicios profesionales” y la “integración intersectorial”. Great Tree no solo sigue ampliando su número de tiendas (con el objetivo de llegar a 700), sino que incorpora activamente servicios de otras categorías, como su alianza con la japonesa Akachan Honpo para entrar en el mercado de productos para madres y bebés, y su expansión al ámbito de la farmacia y la cosmética para mascotas.
Su lógica central es aprovechar la imagen profesional del farmacéutico para extender sus servicios a todo el ciclo de vida de la salud familiar. Además, Great Tree integra los historiales de salud de los miembros de su programa de fidelización, los datos de consumo y los datos de mediciones de salud para ofrecer recomendaciones personalizadas, una aplicación concreta del modelo de canal de “consulta profesional”. Para los proveedores, esto significa que la barrera de entrada a cadenas como Great Tree ya no es solo la cuota por colocar sus productos en las estanterías, sino la capacidad de ofrecer el apoyo profesional que su ecosistema requiere.
Capítulo 2: El mercado de la dermocosmética y el comportamiento del consumidor
2.1 La explosión del mercado de la dermocosmética (Dermocosmetics). Tanto a escala mundial como en Taiwán, la categoría de cuidado de la piel vive una revolución de “premiumización funcional” (Functional Premiumization). Los consumidores, sobre todo los “expertos en ingredientes” con buena formación (Skintellectuals), se inclinan cada vez más por productos con eficacia clínicamente comprobada en lugar de cosméticos tradicionales basados solo en el atractivo sensorial. Según un informe de Mobility Foresights, se prevé que el mercado taiwanés de cuidado de la piel medicado (Medicated Skincare) pase de 13 800 millones de dólares en 2025 a 25 600 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 10.9%.
Los factores que impulsan este crecimiento son: Problemas cutáneos cada vez más comunes: la prevalencia del acné, el eccema, la dermatitis atópica y la piel sensible aumenta por la contaminación ambiental y el estrés. Envejecimiento de la población: con el envejecimiento demográfico crecen la xerosis senil (Xerosis) y la necesidad de reparar la barrera cutánea. Cuidados posteriores a tratamientos de medicina estética: la popularización de los procedimientos estéticos no invasivos impulsa la demanda de productos reparadores postratamiento.
2.2 La “brecha de información” en el proceso de decisión del consumidor. A pesar de la fuerte demanda, la complejidad técnica de la dermocosmética dificulta las decisiones de compra. Ante productos con ingredientes complejos como el retinol (Retinol), las ceramidas (Ceramide) o los péptidos (Peptides), el consumidor medio suele tener dificultades para valorar si son adecuados y seguros para su caso. Esta “asimetría de información” genera una fuerte demanda de asesoramiento. Los estudios indican que, al comprar este tipo de productos, los consumidores buscan activamente consejo profesional para reducir el costo de prueba y error y el riesgo de posibles efectos secundarios (como la irritación cutánea causada por el retinol). Si en ese momento la farmacia puede ofrecer un análisis preciso de la piel y recomendaciones de productos adecuadas, puede aumentar de forma notable la tasa de conversión (Conversion Rate) y el ticket medio (Basket Size).
2.3 La reconstrucción de la fidelidad a la marca. En el modelo tradicional, la fidelidad a la marca suele basarse en la inversión publicitaria y la notoriedad. En los canales de consulta, en cambio, se basa sobre todo en la eficacia para “resolver problemas”. Cuando un producto recomendado por el farmacéutico resuelve con éxito el problema de piel del consumidor, la confianza de este en la marca y en la farmacia aumenta notablemente, lo que genera un ciclo de recompra con alta fidelización. Esto abre a marcas emergentes con recursos limitados pero productos sólidos, como Penguin Cosmeceutical, la oportunidad de adelantar a competidores más grandes: ganarse la confianza del farmacéutico para, a través de ella, ganarse la fidelidad del consumidor.
Capítulo 3: Funcionamiento y economía del canal de “consulta profesional”
3.1 La redefinición del papel del farmacéutico: de la trastienda a la atención al público. En este proceso de transformación, el papel del farmacéutico ha cambiado de raíz. Tradicionalmente, el farmacéutico comunitario dedicaba la mayor parte de su tiempo a tareas internas, como la dispensación de recetas y la gestión del inventario. En el nuevo modelo, en cambio, debe pasar a la zona de atención al público (Front-of-House) y convertirse en un asesor de salud proactivo. Este cambio de papel exige conocimientos de varias disciplinas: no solo dominar la farmacología, sino también tener nociones de fisiología cutánea, nutrición y psicología. Sin embargo, el sistema actual de formación farmacéutica suele centrarse en la farmacia clínica y hospitalaria, y la formación en técnicas de venta y asesoramiento sobre medicamentos de venta libre (OTC), suplementos (VMS) y dermocosmética es relativamente escasa. Una encuesta del Young Pharmacist Group de Taiwán muestra que, aunque los farmacéuticos desean mejorar su imagen profesional y su competitividad, carecen de recursos de formación práctica sistemática. Es justamente una necesidad que los proveedores pueden cubrir.
3.2 La contribución de la consulta al modelo financiero del comercio minorista. La consulta profesional no es solo un centro de costos (Cost Center), sino un centro de beneficios (Profit Center) de alta rentabilidad. Sus beneficios económicos se reflejan en las siguientes dimensiones (indicador económico, mecanismo de impacto de la consulta, y datos de apoyo y beneficios esperados): Ticket medio (Basket Size): la consulta permite identificar necesidades relacionadas y realizar ventas cruzadas (Cross-selling) y ventas de productos de mayor valor (Up-selling); por ejemplo, un cliente que compra un antibiótico oral añade una loción reparadora de la barrera cutánea. Las compras por impulso de productos de libre acceso y las ventas cruzadas pueden alcanzar márgenes del 50-80% y duplicar el importe de cada compra. Menor sensibilidad al precio: la confianza en el profesional reduce la sensibilidad del consumidor al precio, y los consumidores están dispuestos a pagar más por una “eficacia fiable”. Las farmacias independientes y las cadenas centradas en servicios de alto contacto pueden evitar la competencia de precios bajos con las grandes cadenas de descuento. Valor del ciclo de vida del cliente (CLV): una experiencia de consulta satisfactoria crea un vínculo emocional y convierte una transacción puntual en una relación a largo plazo. La calidad del servicio (sobre todo la seguridad y la empatía) influye de forma directa y positiva en la fidelidad del cliente y reduce el cambio de marca. Rotación de inventario: las recomendaciones precisas reducen las devoluciones y aceleran la venta de determinados productos funcionales. La recomendación activa del farmacéutico es el impulso más eficaz para introducir nuevos productos en el mercado.
3.3 Consulta omnicanal OMO (Online-Merge-Offline). Hoy en día, los canales de consulta no se limitan a la tienda física. A medida que cambian los hábitos de los consumidores, las farmacias integran activamente funciones de consulta en línea. Por ejemplo, a través de cuentas oficiales de LINE, aplicaciones propias o plataformas de telemedicina, el farmacéutico puede ofrecer una primera consulta de salud y derivar al consumidor a la tienda para pruebas más completas o para la compra. Esta estrategia omnicanal (Omnichannel) exige una integración fluida del inventario y de la información. Si las marcas de belleza ofrecen una experiencia de consulta y un servicio logístico coherentes en todos los puntos de contacto (Touchpoints), como la “compra en línea y recogida en tienda”, pueden mejorar notablemente la satisfacción del cliente. Para los proveedores, esto significa que sus materiales de educación sanitaria deben digitalizarse para circular con facilidad por todo tipo de plataformas.
Capítulo 4: Breve análisis del sector y perspectivas de futuro
Análisis del sector: la revolución del “conocimiento” en la cadena de suministro. A la luz de este análisis, el comercio minorista de farmacia y dermocosmética está viviendo una profunda transformación: del “intercambio de productos” al “servicio basado en el conocimiento”. Los canales dominantes del futuro serán las plataformas capaces de integrar con eficiencia los recursos sanitarios y ofrecer soluciones de salud personalizadas (como el modelo de ecosistema de Great Tree Pharmacy). Dentro de ese ecosistema, el valor de los proveedores se redefinirá: Producto como servicio (Product as a Service): el producto deja de ser un objeto aislado y pasa a ser una solución integral que incluye asesoramiento, educación sanitaria y servicio posventa. Proveedor como educador (Vendor as Educator): la capacidad de producir a gran escala contenidos de educación sanitaria de alta calidad, conformes a la normativa y fáciles de difundir se convertirá en la principal ventaja competitiva de las marcas. Colaboración basada en datos: distribuidores y proveedores compartirán más datos de sus miembros (siempre respetando la normativa de privacidad) para lograr predicciones de salud y recomendaciones de productos precisas.
Sobre el Laboratorio de investigación de PQ Labs: esta sección está a cargo del equipo de I+D de Penguin Cosmeceutical. Nuestro objetivo es explicarle, desde una perspectiva farmacéutica, la lógica científica que hay detrás de cada fórmula de PQ Labs. No dude en contactarnos para explorar más posibilidades de la suplementación funcional.
Este artículo ofrece información general de salud y no sustituye el diagnóstico ni el consejo profesional de un médico o farmacéutico. Si tiene alguna enfermedad o toma medicamentos, consulte primero a un profesional de la salud.
Por qué la Hovenia dulcis (hutgae) domina las bebidas coreanas para después del alcohol y cómo la llevamos a un práctico formato en comprimidos.
Del mostrador de la farmacia a la I+D internacional: los hitos de Penguin Cosmeceutical y PQ Labs desde 2012 y nuestros planes para el futuro.
Por qué creamos Energy Rescue: Hovenia dulcis (DHM) y vitaminas del complejo B, combinadas para proteger en varios frentes durante el metabolismo del alcohol.