韩国人应酬完喝什么?
趋势观察 | 如果你去过韩国旅游,或是韩剧迷,一定对这个场景不陌生: 主角经历了一整晚激烈的“烧啤(烧酒+啤酒)”应酬后,隔天早上打开冰箱,拿出的一定不是矿泉水,而是一瓶褐色的饮料;又或者在便利商店(GS25 或 CU)…
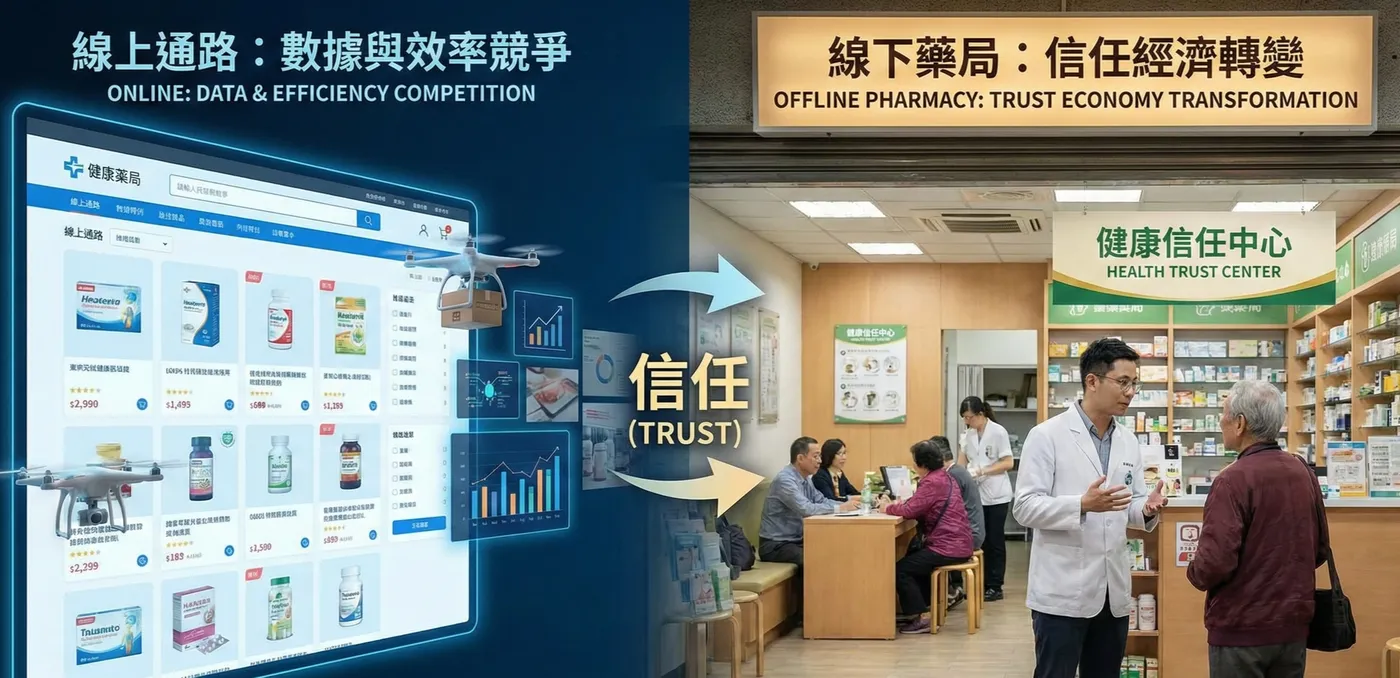
第一章:药妆零售市场的结构性变迁与危机
数字浪潮下的实体渠道困境过去三十年间,药妆零售业依赖着“坪效模型”,即通过在精华地段提供丰富的产品组合来获取流量。然而,进入 2025 年,这一模型的经济基础已动摇。
根据市场调查数据,电子商务平台(如 Amazon, Shopee 等)凭借其无限货架(Endless Aisle)与算法驱动的价格竞争力,已在维生素、膳食补充剂(VMS)及基础保养品领域占据主导地位 。
消费者行为呈现出明显的“展示厅现象”(Showrooming),即在实体店体验后转至在线比价购买,导致实体渠道的品牌忠诚度与转化率大幅下降。面对电商的价格挤压,实体药局若持续涉入价格战(Price Wars),将导致利润率的毁灭性侵蚀。
部分大型零售商与超市曾试图通过亏本销售通用名药物(Generic Drugs)来吸引客流,这进一步压缩了独立药局与中型连锁体系的生存空间。因此,寻求“无法被数字接口完全取代”的价值主张,成为实体渠道生存的唯一出路。
“信任经济”的崛起与实体渠道的护城河尽管数字化购物便捷,但消费者在涉及健康风险、皮肤病理管理或复杂用药咨询时,仍高度依赖“人”的专业判断。研究显示,在功能性护肤品(Dermocosmetics)与非处方药(OTC)的购买决策中,药师的推荐(Pharmacist Recommendation)是最具影响力的单一因素。
这种基于面对面交互所创建的信任感,是电商算法难以拷贝的“高触感”(High-touch)体验。台湾市场的数据佐证了这一趋势。
随着台湾步入超高龄社会,慢性病管理与预防医学需求激增。药师的角色正从单纯的药品调剂者,转变为社区健康的守门人与慢病管理者、消费者不再满足于“买药”,而是寻求“健康解决方案”。这种需求转变促使药局必须从“商品贩售点”转型为“健康咨询中心”。
台湾市场案例:大树药局的生态系扩张作为台湾药局连锁化的指针性企业,大树药局(Great Tree Pharmacy)的策略布局清晰地反映了此一趋势。在 2024 年面对激烈的市场竞争与非理性价格战时,大树药局选择维持谨慎的扩张策略,避免陷入单纯的价格竞争,转而深耕“专业服务”与“跨界集成”7。大树药局不仅持续扩大门市数量(目标 700 家),更积极导入跨类别服务,例如与日本阿卡将本舖(Akachan Honpo)合作进入母婴市场,以及拓展宠物药妆领域。
其内核逻辑在于利用药师的专业形象,将服务延伸至家庭健康的全生命周期。此外,大树药局通过集成会员病历、消费数据与健康测量数据,提供个人化的健康建议,这正是“专业咨询型”渠道的具体实践。对于供应商而言,这意味着进入大树等渠道的门槛不再仅是上架费,而是能否配合其生态系提供相应的专业支持。
第二章:功能性护肤品市场与消费行为分析
2.1 功能性护肤品(Dermocosmetics)的市场爆发在全球及台湾市场,护肤品类正经历一场“功能性高端化”(Functional Premiumization)的革命。消费者——尤其是受过良好教育的“成分党”(Skintellectuals)——越来越倾向于购买具备临床验证功效的产品,而非仅具备感官诉求的传统化妆品 9。根据 Mobility Foresights 的报告,台湾药用护肤品(Medicated Skincare)市场预计将从 2025 年的 138 亿美元成长至 2031 年的 256 亿美元,年复合成长率(CAGR)高达 10.9% 。
推动这一增长的因素包括:皮肤问题常态化:痤疮、湿疹、异位性皮肤炎及敏感肌肤的盛行率因环境污染与压力而上升。人口高龄化:老年性干燥症(Xerosis)与皮肤屏障修复需求随人口老化而增加。医美术后护理:非侵入性医美疗程普及,带动术后修复产品的需求。
2.2 消费者决策旅程中的“信息断层”尽管需求强劲,但功能性护肤品的高知识门槛也造成了消费者的决策困难。面对含有 A 醇(Retinol)、神经酰胺(Ceramide)、肽(Peptides)等复杂成分的产品,普通消费者往往难以判断其适用性与安全性。这种“信息不对称”创造了强烈的咨询需求。研究指出,消费者在购买此类产品时,会主动寻求专业建议以降低试错成本与潜在的副作用风险(如 A 醇引起的皮肤刺激)。此时,药局渠道若能提供准确的皮肤分析与产品匹配建议,将能大幅提升成交率(Conversion Rate)与客单价(Basket Size)。
2.3 品牌忠诚度的重构在传统模式中,品牌忠诚度往往创建在广告投放与品牌知名度上。然而,在咨询型渠道中,忠诚度更多地创建在“问题解决”的有效性上。一旦药师推荐的产品成功解决了消费者的皮肤困扰,消费者对该品牌及该药局的信任度将显著提升,形成高黏着度的回购循环。这为像“企鹅药妆”这样资源有限但产品力强的新创品牌提供了弯道超车的机会:通过赢得药师的信任,进而赢得消费者的忠诚。
第三章:“专业咨询型”渠道的运作机制与经济学
3.1 药师角色的再定义:从后台到前台在转型过程中,药师的角色发生了根本性变化。传统上,社区药师的主要时间花费在处方调剂与库存管理等后台工作。但在新模式下,药师必须走向前台(Front-of-House),成为主动的健康顾问。这种角色转变要求药师具备跨领域的知识储备,不仅要精通药理学,还需涉猎皮肤生理学、营养学及心理学。然而,现行的药学教育体系往往偏重于临床药学与医院药学,对于非处方药(OTC)、保健食品(VMS)及药妆品的销售与咨询技巧培训相对不足。台湾年轻药师群体(Young Pharmacist Group)的调查显示,虽然药师们渴望提升专业形象与竞争力,但缺乏系统化的实务培训资源。这正是供应商可以切入的痛点。
3.2 咨询服务对零售财务模型的贡献专业咨询并非仅是成本中心(Cost Center),而是高回报的利润中心(Profit Center)。其经济效益体现在以下几个维度:经济指针咨询服务的影响机制数据支持与预期效益购物篮金额 (Basket Size)通过咨询识别关联需求,实现交叉销售(Cross-selling)与向上销售(Up-selling)。例如:购买口服抗生素的顾客,加购修复皮肤屏障的乳液。前台商品的冲动购买与交叉销售利润率可达 50-80%,能使单笔订单金额翻倍。价格敏感度降低专业信任能降低消费者对价格的敏感度。消费者愿意为“确定的疗效”支付溢价。专注于高接触服务的独立药局与连锁店能避开与量贩店的低价竞争。顾客终身价值 (CLV)满意的咨询体验能创建情感链接,将单次交易转化为长期关系。服务品质(尤其是保证性与关怀性)直接正向影响顾客忠诚度,减少品牌转换。库存周转率精准推荐能减少退货率,并加速特定功能性产品的销售流转。药师主动推荐是新产品导入市场最有效的推力。
3.3 OMO(Online-Merge-Offline)的全渠道咨询现代的咨询型渠道不仅局限于实体店面。随着消费者习惯的改变,药局正积极集成在线咨询功能。例如,通过 Line 官方帐号、专属 App 或远距医疗平台,药师可以提供初步的健康咨询,并引导消费者至门店进行深度检测或购买。这种全渠道(Omnichannel)策略要求库存与信息的无缝对接。美容品牌若能在各个接触点(Touchpoints)提供一致的咨询体验与物流服务(如“在线下单,门店取货”),将能大幅提升顾客满意度 23。对于供应商而言,这意味着其卫教素材必须数字化,便于在各种平台上流通。
第四章:产业短评与未来展望
产业短评:供应链的“知识化”革命综合上述分析,药妆零售产业正经历一场由“商品交换”转向“知识服务”的深刻变革。未来的强势渠道将是那些能够高效集成医疗资源、提供个人化健康方案的平台(如大树药局的生态系模式)。而在这个生态系中,供应商的价值将被重新评估: 产品即服务(Product as a Service):产品不再是孤立的实体,而是包含咨询、卫教与售后服务的综合解决方案。 供应商即教育者(Vendor as Educator):能够大量产出高品质、合规且易于传播的卫教内容,将成为品牌的内核竞争力。 数据驱动的协作:渠道商与供应商将共享更多的会员数据(在隐私合规前提下),以实现精准的健康预测与产品推荐 。
关于 PQ 生医研究室 本专栏由 企鹅药妆 Penguin Cosmeceutical 研发团队维护。我们致力于通过药师视角,为您解构 PQ Labs 每一份配方背后的科学逻辑。欢迎与我们联系探讨更多机能补给的可能。
本文为一般健康知识分享,不能取代医师或药师的专业诊断与建议;如有疾病或正在用药,请先咨询专业医疗人员。